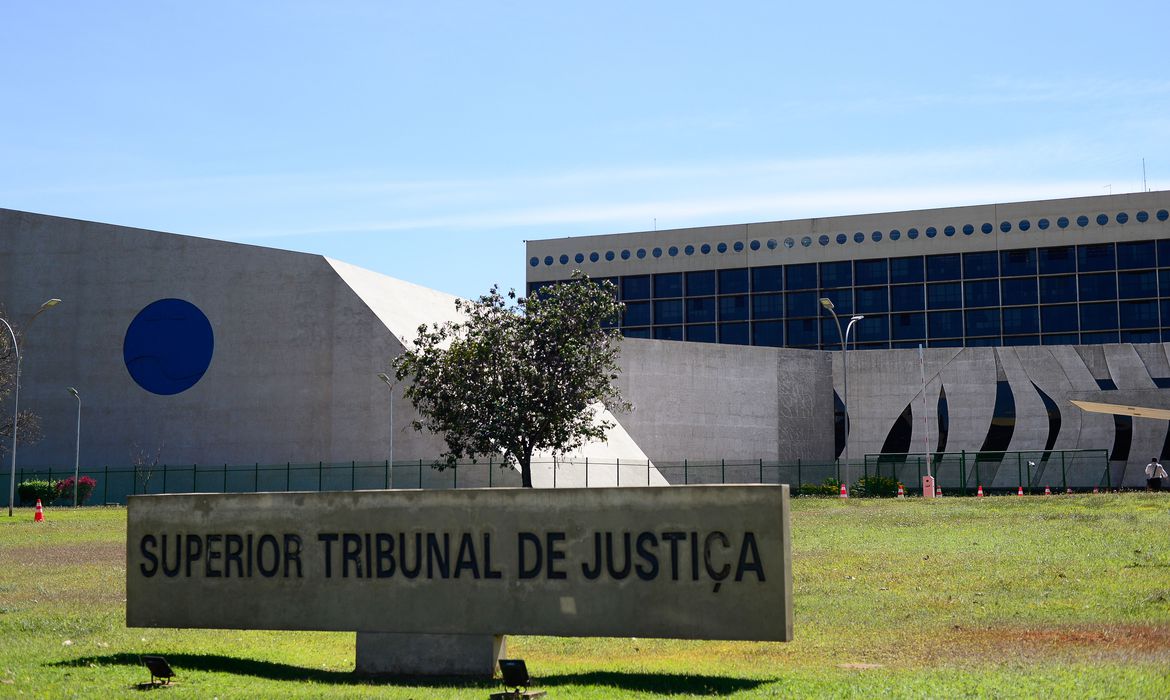
A 1ª Turma do Superior Tribunal de Justiça (STJ) decidiu que as empresas só podem deduzir do cálculo do Imposto de Renda (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) os Juros sobre Capital Próprio (JCP) calculados com base na Taxa de Juros de Longo Prazo (TJLP). A decisão, unânime, nega pedido de empresas que queriam aplicar a Taxa de Longo Prazo (TLP).
Essa é a primeira decisão da 1ª Turma sobre o tema, segundo a relatora, ministra Regina Helena Costa, afirmou na sessão de ontem. A 2ª Turma, que também julga assuntos de direito público, já se debruçou sobre o tema e decidiu no mesmo sentido.
Os Juros sobre Capital Próprio funcionam como forma de distribuição de lucros alternativa aos dividendos. Mas, conceitualmente, são os juros com os quais as empresas remuneram os seus sócios por terem investido capital. Esse mecanismo foi instituído pelo artigo 9º da Lei nº 9.249, de 1995. A empresa que distribui JCP pode deduzir os valores da base de cálculo do Imposto de Renda e da CSLL.
A questão é como fazer essa conta. A Lei nº 9249, de 1995, limita a dedução dos juros sobre capital próprio à variação da TJLP sobre o patrimônio líquido. A dedução é calculada mediante aplicação da TJLP sobre as contas do patrimônio líquido. Por isso, segundo as empresas, o uso de uma taxa artificialmente reduzida limitaria as despesas dedutíveis e ampliaria as bases de cálculo do IRPJ e da CSLL.
As empresas passaram a questionar a metodologia de cálculo da TJLP após as alterações pela Lei nº 10.183, de 2001, que passou a incluir a meta de inflação acrescida de um prêmio de risco. Para elas, a TLP, criada pela Lei nº 13.483, de 2017, refletiria de forma mais adequada as condições econômicas e o custo do capital e, por isso, deveria ser usada para o cálculo dos JCP ao invés da TJLP.
O advogado das empresas, Roque Antonio Carrazza, explicou em sustentação oral, que a possibilidade de a empresa deduzir JCP do lucro, sobre o qual incidem tributos, é o mesmo tratamento tributário dado a juros de empréstimos. O capital do sócio é tratado como capital de terceiro, conforme explicou na sessão.
A Medida Provisória (MP) nº 1921, de 1999, mudou a forma de apuração da TJLP, que passou a ser fixada pelo Conselho Monetário Nacional (CMN) e ser uma taxa subsidiária, segundo o advogado. Ainda de acordo com Carrazza, tanto o governo reconhece o subsídio implícito que acabou criando uma taxa de mercado só para o Banco Nacional de Desenvolvimento Econômico e Social (BNDES).
“Com a base de cálculo maior, as empresas suportam um indébito tributário. O pagamento de JCP gera uma dedução menor do lucro tributável do que pagamento de juros sobre capital de terceiros, justamente o contrário da razão da lei, e contrariando a isonomia tributária”, afirmou.
A sustentação oral do procurador da Fazenda Nacional, Leonardo Leão, foi dispensada, seguindo a metodologia da turma de dispensar a argumentação da parte que será vencedora.
No voto, a relatora, ministra Regina Helena Costa, afirmou que a questão no processo é analisar se os JCP devem ser calculados com base na TLP, a Taxa de Longo Prazo, que reflete com maior fidedignidade as condições de mercado. Segundo a ministra, a dedutibilidade do JCP não decorre da regra geral das despesas operacionais, mas é um “benefício condicionado”. “A eleição da TJLP se dá por ser o indexador obrigatório e não uma opção”, disse a ministra.
Para a relatora, a TLP teve destinação específica, portanto, não pode afastar a TJLP de outras hipóteses. “Os JCP, a despeito da denominação atribuída pelo legislador, distanciam-se da figura técnico jurídica dos juros em sentido estrito, por inexistir crédito subjacente, são modalidade de remuneração do sócio, acionista”, afirmou.
Ainda segundo a relatora, ao tratar da TLP, o legislador buscou disciplinar o custo de operações de crédito e fomento público concedidas pelas instituições financeiras federais, restringido às hipóteses naquela lei e mantendo a TJLP para finalidades previstas em legislações específicas A decisão foi unânime (REsp 2119696 e REsp 2174279).
A ministra lembrou que a 2ª Turma (REsp 2196265), em julgamento realizado em agosto, concluiu que a substituição da TJLP pela TLP é matéria de competência do Supremo Tribunal Federal (STF).
De acordo com Ana Lucia Marra, sócia do Sanmahe Advogados, a 1ª Turma manteve a TJLP como parâmetro para a dedução dos juros sobre capital próprio e, com isso, as duas turmas de direito público do tribunal passam a ter entendimento convergente.
A decisão não é vinculante, mas, com o STJ alinhado, as chances de êxito das ações em curso ficam bastante reduzidas, afirma a advogada, “e o cálculo dos JCP deve continuar observando a TJLP”. “A discussão agora depende do Supremo Tribunal Federal, a quem caberá dizer se a manutenção da TJLP é compatível com o conceito constitucional de renda”, diz.
Ainda segundo a advogada, apesar da mudança da forma da TJLP ter ocorrido em 1999 e a criação da TLP em 2017, começaram a surgir ações sobre essa tese em 2020 e 2021. “A tese sempre foi e se mantém como sendo aplicar a TLP no lugar da TJLP. Porém, a redação do artigo 9º da Lei nº 9.249, que trata dos JCP, nunca foi alterado quanto à taxa a ser aplicada.”
Fonte: VALOR